Den brittisk-amerikanska ekonomiska traditionen är den sammanhängande intellektuella och institutionella ekonomiska tradition som vuxit fram i Storbritannien och USA från Adam Smith till idag. Den har kommit att dominera den ekonomiska vetenskapen globalt.
SKOLORNAS GEMENSAM KÄRNA
Den brittisk-amerikanska ekonomiska traditionen är inte en enhetlig skola, utan en tradition som rymmer flera distinkta skolor, vilka alla delar en gemensam kärna som varit konstant över tid.
| Konstanter | Förklaring |
|---|---|
| Marknaden som analysnivå | Marknaden och dess aktörer är den primära analysnivån genom hela traditionen. (Inte individen och inte nationen/landet.) |
| Frihandel som teoretisk princip | Frihandel vilar på teorin om komparativa fördelar, att länder tjänar på att specialisera sig på det de är relativt bättre på, importera allt som är billigare att köpa utifrån och behålla produktion där andra skäl väger tyngre än pris, tex säkerhet. |
| Tillväxt som övergripande mål | Ekonomisk tillväxt gemensamt mål för alla skolor inom traditionen. Tillväxt ses som det yttersta måttet på ekonomisk framgång. |
| Statens har en roll i ekonomin | Staten har någon roll i ekonomin, men oenighet kring storleken. |
Den brittisk-amerikanska ekonomiska traditionen kan på logiska grunder anses gynna kapitalägare, högutbildade, exportföretag och finanssektorn – samt missgynna lågutbildade, landsbygd, äldre och småföretag.
Ett exportföretag eller en finansaktör kan skala upp utan geografiska gränser. En frisör, en lokal butik eller en lokal industri kan inte. Marknaden värderar det som kan växa – inte det som är bundet till en plats.
Om ett företag kan flytta tillverkningen till ett låglöneland och sälja globalt, sänker det sina kostnader och ökar vinsten. Den lågutbildade arbetaren på den nedlagda fabriken kan inte flytta med. Frihandel skapar vinster – men de hamnar hos den som äger eller kan flytta, inte hos den som blir kvar.
När ekonomin växer stiger värdet på aktier, fastigheter och andra tillgångar. Den som äger tillgångar blir rikare. Den som bara har sin lön får visserligen högre lön – men långsammare än tillgångsvärdena. Därför ökar klyftan mellan kapitalägare och löntagare.
När ekonomin blir mer teknisk och global efterfrågas ingenjörer, ekonomer, läkare och programmerare. Deras löner stiger. Lågutbildade i traditionella yrken – industri, jordbruk, lokal service – möter minskad efterfrågan och pressade löner.
Äldre lever på sparande och fasta inkomster. Inflation och negativa realräntor urholkar deras köpkraft. De kan inte omskola sig eller flytta. Småföretag kan inte exportera, inte flytta produktionen och inte skala upp. De konkurreras ut av större aktörer med globala leverantörskedjor.
SKOLORNAS UNIKA DELAR
Skolorna som ryms inom den brittisk-amerikanska ekonomiska skolan delar samma kärna, men har unika delar och har bidragit till traditionen på olika sätt. Uppdelningen nedan ska ses som ett försök att dela upp traditionen i generella skolor och identifiera deras unika bidrag. Notera att de överlappar varandra i tid. Efter tabellen följer korta förklaringar av de unika bidragen inom resp skola.
| Period | Skola | Unika bidrag |
|---|---|---|
| 1776–1870 | Klassisk | Arbetsvärdeteorin; komparativa fördelar; ”den osynliga handen”; frihandel som doktrin |
| 1870–1930 | Neoklassisk | Marginalnytta; utbud och efterfrågan; allmän jämviktsteori; välfärdsekonomi; konsumentöverskott |
| 1930–1970 | Keynesiansk | Effektiv efterfrågan; multiplikatorn; sparparadoxen; likviditetsfällan; aktiv finanspolitik; makroekonomi |
| 1950–1980 | Monetaristisk | Inflation som monetärt fenomen; naturlig arbetslöshet; fast penningmängdsregel |
| 1970–1990 | Nyliberalism | Rationella förväntningar; kritik av ekonometriska modeller; reala konjunkturcykler |
| 1980– | Nykeynesiansk | Tröga priser och löner; imperfekt konkurrens; effektivitetslöner; menykostnader; stabiliseringspolitikens legitimitet |
| 1990–2008 | Ny Neoklassisk syntes | DSGE-modeller; fusion av nyklassisk metod och nykeynesianska antaganden; penningpolitikens roll i allmän jämvikt; inflationsmål som ramverk |
Klassiska skolan (1776–1870): Arbetsvärdeteorin – En varas värde bestäms av den arbetsmängd som krävs för att producera den. Komparativa fördelar – Även om ett land är sämre på att producera allt, tjänar det på att specialisera sig på det det är relativt bättre på och handla med resten; det är grunden för frihandelsdoktrinen. ”Den osynliga handen” – Individer som förföljer sitt egenintresse leder – som av en osynlig hand – till samhällets bästa; marknaden koordinerar utan central styrning.
Neoklassiska skolan (1870–1930): Marginalnyttan – En varas värde bestäms av nyttan av den sista enheten – inte av total nytta eller arbetsinsats; det löste ”värdeparadoxen” (varför vatten är billigt och diamanter dyra). Utbud och efterfrågan – Priset bestäms där utbud och efterfrågan möts – inte av produktionskostnaden ensam; båda sidor är lika viktiga. Allmän jämviktsteori – Walras visade matematiskt att alla marknader kan vara i jämvikt samtidigt – ett system av ömsesidigt beroende priser. Välfärdsekonomi – Pigou visade att marknader kan misslyckas (externa effekter) och att staten kan korrigera. Konsumentöverskott – Marshall visade att konsumenter tjänar på handel – skillnaden mellan vad de är villiga att betala och vad de faktiskt betalar.
Keynesianska skolan (1930–1970): Effektiv efterfrågan – Produktion och sysselsättning bestäms av den sammanlagda efterfrågan – inte av utbudet; om efterfrågan sviktar uppstår arbetslöshet. Multiplikator – En initial efterfrågeökning får förstärkt effekt genom att inkomster spenderas vidare i ekonomin; statlig stimulans kan på så sätt ge större effekt än insatsen. Likviditetsfällan – När räntan är nära noll blir penningpolitiken verkningslös – folk håller pengar ändå; då återstår bara finanspolitik. Makroekonomi som eget fält – Keynes visade att makroekonomi inte är summan av mikroekonomi – ekonomin kan fastna i jämvikt med arbetslöshet.
Monetaristiska skolan (1950–1980): Inflation som monetärt fenomen – Inflation uppstår när penningmängden växer snabbare än produktionen. Kvantitetsteorin återupplivad – M × V = P × Q; Kontrollera penningmängden för att kontrollera inflationen. Naturlig arbetslöshet – Det finns en nivå av arbetslöshet som ekonomin inte kan pressas under utan att inflationen accelererar; ingen permanent trade-off mellan inflation och arbetslöshet. Fast penningmängdsregel – Centralbanken bör öka penningmängden i fast takt – inte finjustera reaktivt.
Nyliberalism (1970–1990): Rationella förväntningar – Människor använder all tillgänglig information när de bildar förväntningar; de gör inte systematiska misstag. Macro baserad på Mikro – Makroekonomiska modeller måste bygga på individers optimerande beteende – inte på ad hoc-antaganden. Lucas-kritiken – Ekonometriska modeller som bygger på historiska samband är opålitliga – när politiken ändras ändras också beteendet; man kan inte skatta effekter av en politik som aldrig prövats. Reala konjunkturcykler – Konjunktursvängningar drivs av reala chocker (teknik, olja) – inte av penningpolitik; marknader rensar hela tiden; priser och löner justeras så att utbud och efterfrågan möts; arbetslöshet är frivillig eller friktionsbetingad.
Nykeynesianska skolan (1980–): Mikrobaserad keynesianism – Keynes idéer ges mikroekonomiska fundament, trögheter förklaras med individers beteende, antas inte. Tröga priser och löner – Priser och löner justeras inte omedelbart – därför kan efterfrågechocker få reala effekter; penningpolitik är icke-neutral på kort sikt. Imperfekt konkurrens – Marknader är inte perfekt konkurrensutsatta – företag har prissättningsmakt, vilket förklarar varför priser är tröga. Effektivitetslöner – Företag betalar över marknadsmässig lön för att öka produktivitet – vilket skapar arbetslöshet. Stabiliseringspolitikens legitimitet – Eftersom marknader inte rensar omedelbart finns utrymme för aktiv politik – men den ska vara regelbunden och förutsägbar.
Ny neoklassisk syntes (1990–2008): DSGE-modeller – Dynamiska stokastiska allmänna jämviktsmodeller – fusion av nyklassisk metod och nykeynesianska antaganden; standard i centralbanker. Penningpolitikens roll i allmän jämvikt – Räntan är det centrala styrmedlet; centralbanken följer Taylor-regeln för att stabilisera inflation och produktion. Inflationsmål som ramverk – Centralbanken sätter mål för inflationen och justerar räntan för att nå det. Har blivit global standard. Fusion av två traditioner – Nyklassikernas metod (rationella förväntningar, optimering) kombineras med nykeynesianernas insikter (trögheter, stabiliseringsbehov).
| Skola | Huvudbidrag kortfattat |
|---|---|
| Klassisk | Värde = arbete; frihandel via komparativa fördelar; marknaden koordinerar |
| Neoklassisk | Värde = marginalnytta; pris = utbud och efterfrågan; jämviktsteori |
| Keynesiansk | Efterfrågan styr produktion; staten kan stabilisera; makro är eget fält |
| Monetaristisk | Inflation = penningmängd; fast regel; naturlig arbetslöshet |
| Nyliberalism | Rationella förväntningar; mikrobaserad makro; marknader rensar |
| Nykeynesiansk | Trögheter förklarar arbetslöshet; mikrobaserad keynesianism |
| Ny syntes | DSGE + inflationsmål; fusion av nyklassisk och nykeynesiansk |
ANALYS – FIATSYSTEMETS GRÄNSER
Den brittisk-amerikanska ekonomiska traditionen har nu funnits i mer än 200 år. Den har expanderat kontinuerligt och dominerar idag de flesta av världens ekonomier, inklusive Sverige, EU och hela västvärlden. Den har oförtröttligt verkat för frihandel och tillväxt på globala marknader.
Under dess tid har ekonomierna gått från guldstandard till fiatpengar med USD som dominerande global valuta.
Men den österrikiska ekonomiska skolan hävdar att den brittisk-amerikanska ekonomiska traditionen – såsom den formats av Keynes och hans efterföljare – logiskt måste leda till kollaps. Fiatvalutasystemet är ohållbart eftersom det bygger på obegränsad penningexpansion utan förankring i fysiska tillgångar. Skulderna ackumuleras, penningmängden ökar, prisinflationen ökar, räntorna kan inte normaliseras på grund av skuldernas storlek, och ekonomin hamnar till slut i ett konstant behov av stimulansåtgärder. I slutändan urholkas förtroendet, och valutan förlorar sin funktion. Kapital flyttas från fiatvalutor till fysiska tillgångar.
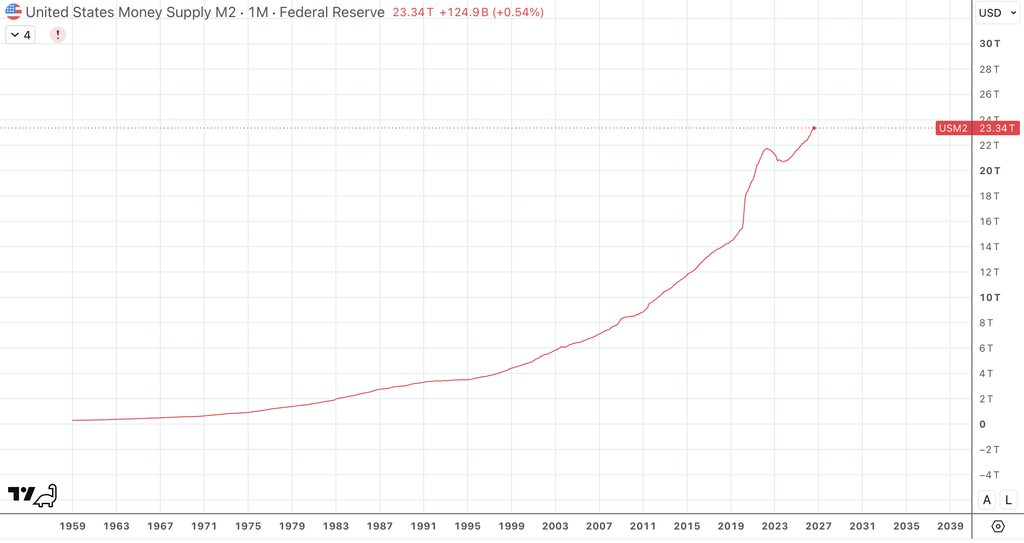
För att den österrikiska ekonomiska skolan ska ha rätt i sitt påstående om fiatvalutornas förestående kollaps krävs att penningmänden faktiskt ökat över tid, och att ökningstakten accelererat vid varje större ekonomisk kris. I grafen nedan över amerikansk penningmängd framgår att den faktisk ökat, och ökat exponentiellt, från 1959 till 2026.
I grafen nedan har brytpunkter för ökningstakten av penningmängden markerats. Trendlinjernas lutning visar på ökningstakten. Analysen indikerar att ökningen av penningmängden accelererat ungefär 1971, 1997, 2011, 2020. Dessutom har tiden mellan dessa accelerationspunkter blivit allt kortare. Sammantaget indikerar analysen, precis som den österrikisika ekonomiska skolan varnat för, att ökningtakten accelererar och att accelererationsökningarna kommer allt tätare. De streckade linjerna är en illustration av hur stor accelerationen kan komma att bli vid nästa ökning och när den kan inträffa givet den historiska trenden.
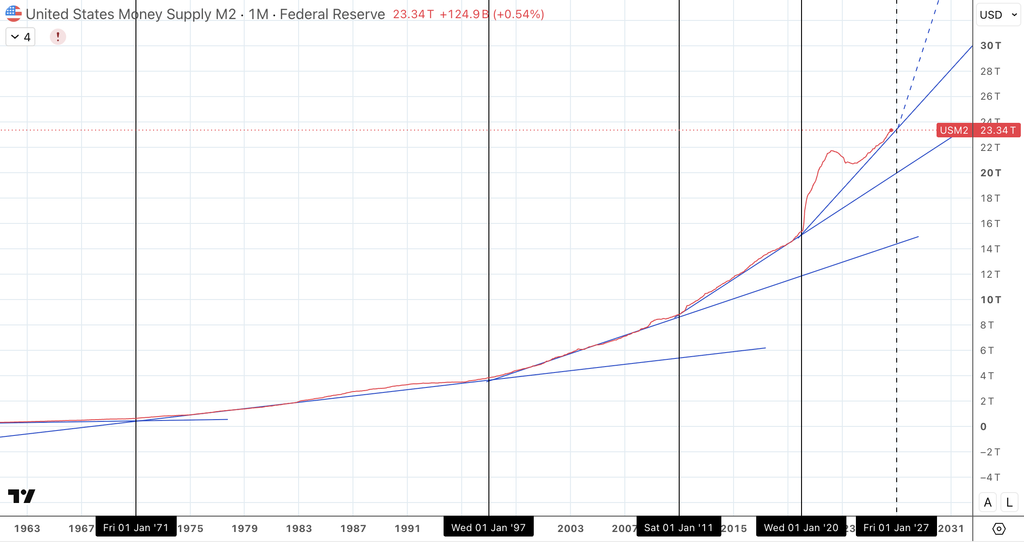
En central fråga blir då hur brant ökningen behöver vara för att förorsaka en systemkollaps. Nästa ökning kan komma att ske inom 1-2 år, baserat på trenden. Vi misstänker att centralbankerna då kommer att vara initialt försiktiga med att öka penningmängden för snabbt i syfte att undvika systemkollaps. Men för att rädda systemet lär de ändå bli tvungna att stimulera ekonomin med stora penningmängder. Det ska dock sägas att reaktionen på covid-19 var massiv från start, och indikerar att systemet är redo att agera snabbt och kraftfullt.
Om fiatsystemet inte kollapsar denna gång, så kommer det med stor sannolikhet att ske vid nästkommande acceleration, vilken bör komma ca 5 år senare, dvs ca 2033. Ökningen av penningmängden kommer då att behöva vara ännu större och i det närmaste vertikal.
Men det som kommer att förorsaka kollapsen är som tidigare nämnts inte ökningen i sig, och inte ens ökningstakten, utan att förtroendet för valutan faller. När människor flyr fiatvalutan in i fasta tillgångar, såsom guld, silver etc, är det ett tydligt tecken på en pågående systemkollaps.
DISKUSSION – FIATSYSTEMETS FÖRTROENDEKRIS
En förtroendekris för fiatsystemet skulle leda till att värdet på fiatvalutan snabbt eroderas. Orsaken till krisen skulle återfinnas inuti den brittisk-amerikanska ekonomiska traditionen, men den skulle inte kunna erbjuda några lösningar. De måste istället hittas utanför och kommer att representera tydliga brott med den brittisk-amerikanska ekonomiska traditionen.
Orsakerna till förtroendekrisen återfinns inom den brittisk-amerikanska ekonomiska traditionen
Keynes gav staten ett teoretiskt mandat att ingripa. Men den symmetriska tillämpningen (åtstramning i högkonjunktur) har aldrig fungerat i demokratisk politik.
Kärnproblemet är att traditionens lösningar – penningmängdsregler, räntestyrning, finanspolitiska stimulanser – alla bygger på samma grund, nämligen förtroendet för staten och centralbanken. När det förtroendet eroderas, finns inget kvar inom traditionen att falla tillbaka på.
Statens lösning på förtroendekrisen – CBDC
En möjlig lösning från statens perspektiv (inte för individen) vore att införa CBDC – Central Bank Digital Currency – en digital programmerbar fiatvaluta. Befintliga pengar kan då tvångsbytas till CBDC-pengar. Dessa kan programmeras för att a) ge negativ ränta för att stimulera konsumtion och b) stoppa konvertering till fysiska tillgångar, vilket annars skulle fortsätta försvaga fiatvalutan.
Men CBDC löser inte förtroendekrisen – den bekräftar den. Om staten inför CBDC med negativ ränta och konverteringsbegränsningar, är det ett explicit erkännande av att fiatvalutan inte längre kan upprätthålla sitt värde genom marknadens förtroende. Det är en övergång från ”förtroendebaserad” till ”tvångsbaserad” valuta.
Detta vore ett brott med traditionen på flera nivåer. Centralbankens oberoende upphör formellt, äganderätten inskränks, och marknadsfriheten upphör. Paradoxalt nog minskar detta ytterligare förtroendet. Om människor vet att staten kan blockera deras pengar, flyr de ännu snabbare, vilket påskyndar kollapsen.
Individens lösning på förtroendekrisen – Proaktiv flykt
En möjlig lösning för individen vore att proaktivt säkra sina tillgångar genom att flytta dem från bankkonton till investeringar i fysiska tillgångar innan fiatsystemet kollapsar och innan staten inför CBDC. Detta är rationellt ur individens perspektiv, men kollektivt självförstörande. Om tillräckligt många flyr samtidigt, uppstår en ”bank run” mot valutan. Priset på guld, silver och andra reala tillgångar stiger, medan valutans köpkraft faller. Flykten är inte koordinerad – den som flyr först får bäst pris, den som flyr sist får inget. Detta skapar en ”först-till-kvarn”-dynamik som påskyndar kollapsen.
Alternativ till fiatvalutor vid förtroendekris
I en situation då en fiatvaluta hamnar i en förtroendekris betyder det att människor lämnar fiatvalutan och söker andra alternativ där värdet av deras tillgångar inte minskar. Vilka alternativ som materialiseras är omöjligt att förutse på förhand, men nedantående alternativ kan inte uteslutas.
– Monetära metaller såsom guld och silver. Historiskt beprövade, ingen motpartsrisk, men svåra att använda i vardagliga transaktioner.
– Konkurrens mellan olika privata valutor. Hayeks idé om ”denationalisering av pengar” – privata företag ger ut valutor som konkurrerar.
– Valuta knuten till råvaror, tex råvarukorg.
– Kryptovalutor, till exempel Bitcoin eller stablecoins uppbackade med USD, guld, silver eller annan tillgång.
Historiska lärdomar
Historien indikerar att fiatvalutor sällan kollapsar utan istället ersätts av något annat. När en valuta tappar förtroende, uppstår en period av monetär pluralism – flera valutor samexisterar, ingen dominerar. Detta hände i Weimarrepubliken (lokala nödmynt och utländska valutor cirkulerade), i Zimbabwe (amerikanska dollar och sydafrikanska rand blev de facto-valutor), och i Venezuela (dollar och colombianska pesos används parallellt).
Det mest sannolika scenariot är därför inte en enhetlig ersättare, utan en fragmenterad lösning med guld och silver för långsiktigt värdebevarande, stablecoins och kryptovalutor för digitala transaktioner, och lokala/regionala valutor för vardagshandel. Ingen av dessa kommer att ersätta fiatvalutan globalt – men de kommer att samexistera med den, tills en ny ordning uppstår.
Slutsats
Hur och när kollapsen kommer att ske, och vad som kommer att ersätta fiatvalutorna, kan endast framtiden utvisa. Men en sak är säker, lösningarna kommer inte från den brittisk-amerikanska ekonomiska traditionen – de kommer att representera tydligt brott med den. Oavsett om det är CBDC (statlig kontroll), guld/silver/utsläppsrätter/energi (marknadsbaserat), eller kryptovalutor (decentraliserat), så ligger de utanför traditionens kärnprinciper om centralbankens oberoende, regelstyrning och marknadsjämvikt. Den brittisk-amerikanska ekonomiska traditionen har skapat ett system som kräver ständig expansion för ständig tillväxt – men dess egna verktyg är otillräckliga för att hantera den kris som expansionen i sig till slut leder till.
KÄLLFÖRTECKNING OCH VIDARE LÄSNING
Keynes, J. M. (1953). The General Theory of Employment, Interest, and Money.
Smith, A. (1776). Wealth of nations.
https://sv.wikipedia.org/wiki/Marginalnytteteorin
https://sv.wikipedia.org/wiki/Arbetsv%C3%A4rdeteorin
https://sv.wikipedia.org/wiki/Nykeynesianism
https://en.wikipedia.org/wiki/New_neoclassical_synthesis
https://sv.wikipedia.org/wiki/Neoklassisk_syntes
https://en.wikipedia.org/wiki/Taylor_rule